Yield management : les coulisses de la tarification automobile
Le marché mondial de la location de voitures pourrait atteindre 195 milliards de dollars à l’horizon 2033. Cette trajectoire ne repose pas uniquement sur l’augmentation des volumes touristiques ou sur le renouvellement des flottes.
Yield management: les coulisses de la tarification automobile
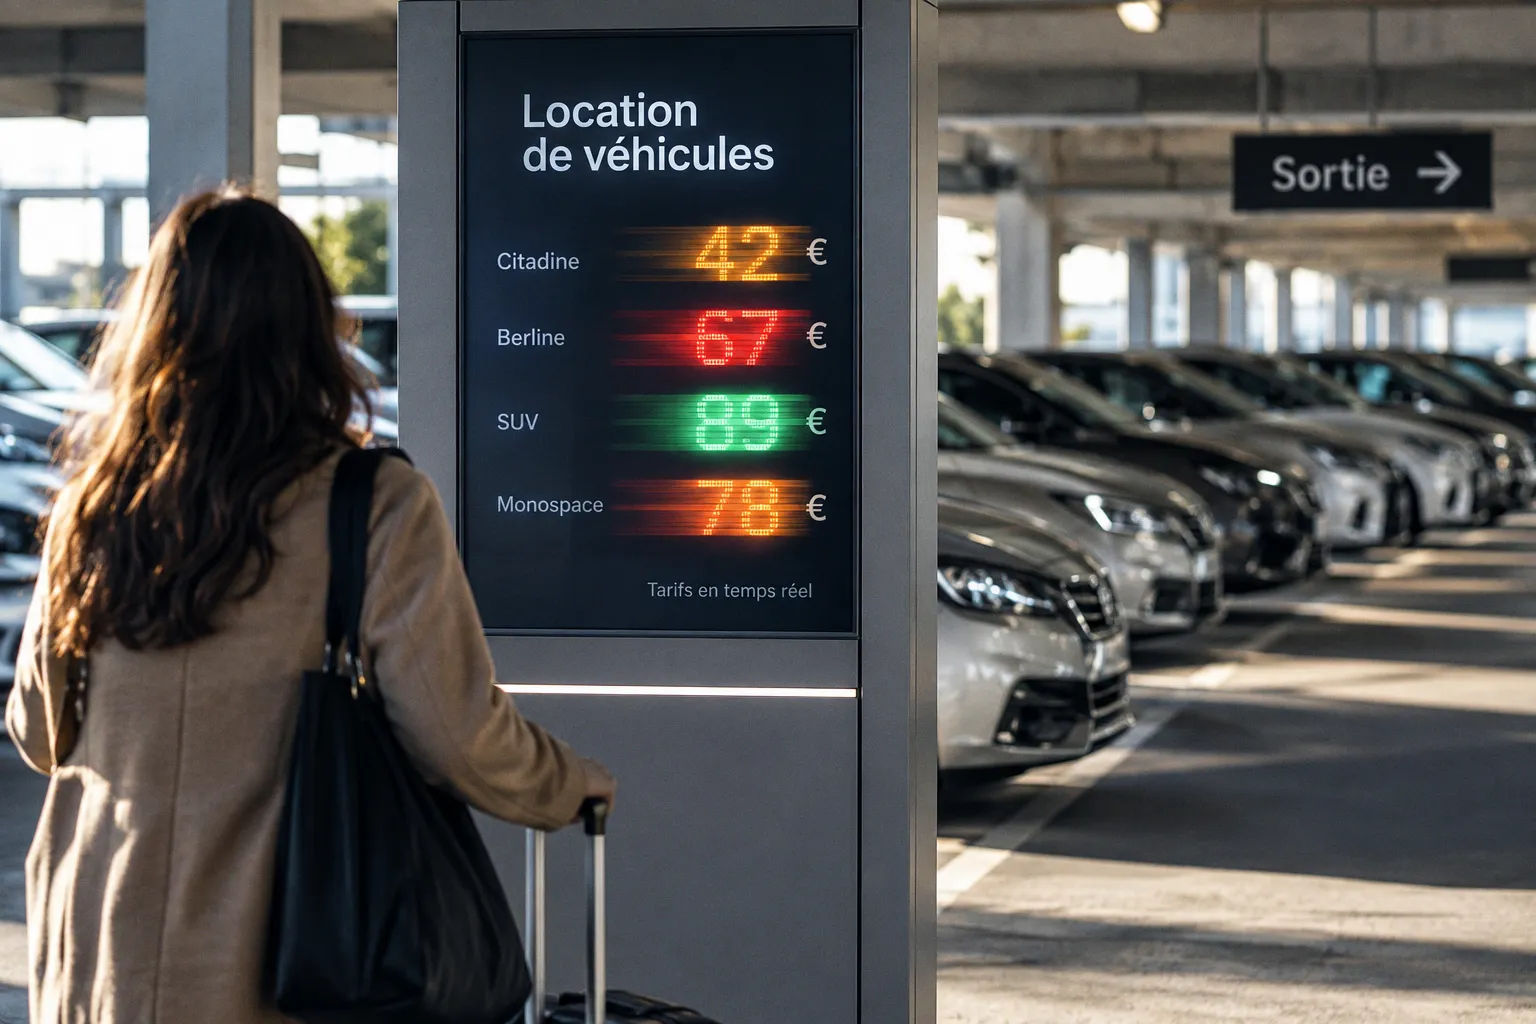
Elle traduit surtout une transformation du modèle économique des loueurs: le prix d’un véhicule n’est plus fixé une fois pour toutes, mais recalculé en fonction de la demande, du stock disponible, du calendrier et de la pression concurrentielle.
Dans la location courte durée, le yield management est devenu une infrastructure de décision. Il détermine le niveau de prix affiché, mais aussi la répartition des véhicules entre les agences, l’intérêt de maintenir une réservation ouverte, le moment où une flotte doit être déplacée et la manière dont un parc vieillissant doit être amorti. La tarification dynamique n’est donc pas un simple mécanisme commercial. Elle organise une partie croissante de la gestion industrielle des loueurs.
L’héritage aérien: de l’avion à la citadine de location
Le yield management n’est pas né dans l’automobile. Le concept a été développé dans le transport aérien américain au cours des années 1980, notamment après la dérégulation du secteur. Les compagnies aériennes devaient alors vendre une capacité fixe — un nombre déterminé de sièges sur un vol précis — à une demande variable et difficile à prévoir.
L’enjeu était structurel: un siège vide au moment du décollage ne pouvait plus être vendu. La perte associée était définitive. Pour limiter ce risque, les compagnies ont commencé à segmenter les niveaux de prix selon la date de réservation, la demande anticipée, le taux de remplissage et la proximité du départ. Le billet n’était plus considéré comme un produit homogène, mais comme une capacité périssable dont la valeur changeait avec le temps.
La location automobile présente une logique comparable, avec une différence déterminante. Une voiture non louée aujourd’hui peut encore être proposée demain, mais elle continue entre-temps à générer des coûts: financement, assurance, entretien, stationnement, dépréciation et immobilisation du capital. La capacité n’est donc pas strictement périssable comme un siège d’avion, mais sa valeur économique diminue à mesure que les jours de disponibilité ne sont pas convertis en contrats.
Le passage du yield management à la location de véhicules s’est effectué progressivement. Après son extension à l’hôtellerie dans les années 1990, la logique a gagné le transport ferroviaire et les loueurs au cours des années 2000. Depuis les années 2010, l’automatisation des systèmes de réservation, la centralisation des données et la multiplication des canaux numériques ont rendu possible une modification beaucoup plus fréquente des prix.
Une agence ne raisonne donc plus seulement en fonction d’un tarif journalier moyen. Elle arbitre entre plusieurs objectifs:
- augmenter le taux d’occupation de la flotte sans dégrader excessivement le revenu par véhicule;
- préserver des véhicules disponibles pour les périodes de forte demande;
- éviter les retours massifs de véhicules dans une agence déjà excédentaire;
- accélérer la rotation des modèles dont l’amortissement ou la valeur résiduelle devient défavorable;
- maintenir une cohérence entre les prix directs, les plateformes de réservation et les contrats distribués par des intermédiaires.
Dans la location automobile, le prix ne reflète pas seulement la valeur d’une voiture: il traduit la valeur du stock à un moment donné du cycle d’exploitation.
Cette approche modifie la lecture du marché. Deux véhicules appartenant à la même catégorie peuvent afficher des prix différents selon leur agence de départ, leur date de retour, la durée prévue de la location et le niveau de tension local. La voiture reste identique; son contexte économique change.
Les variables invisibles qui déterminent le tarif
La tarification dynamique dans la location de véhicules repose sur un ensemble de variables dont la plupart ne sont pas visibles au moment de la réservation. Le prix publié résulte d’une combinaison entre données historiques, signaux opérationnels et anticipation de la demande.
La saisonnalité, première couche du modèle
La saisonnalité constitue le facteur le plus lisible. Les besoins évoluent selon les vacances scolaires, les périodes de congés, les grands événements, les week-ends prolongés et les cycles propres aux marchés émetteurs. À Casablanca, par exemple, la demande peut être influencée par la combinaison entre flux touristiques, déplacements professionnels, retours de la diaspora et activité événementielle.
Les systèmes de tarification ne se limitent pas à distinguer haute et basse saison. Ils cherchent à mesurer la vitesse de constitution du stock de réservations. Une période peut être historiquement forte, mais ne pas nécessiter immédiatement une hausse si les réservations entrent plus lentement que prévu. À l’inverse, un calendrier habituellement intermédiaire peut devenir tendu lorsque les disponibilités diminuent rapidement.
Cette différence entre saisonnalité théorique et demande observée est fondamentale. Un calendrier fournit une tendance; les réservations réelles indiquent si cette tendance se confirme.
Le délai de réservation
La proximité entre la date de réservation et la prise en charge du véhicule constitue un autre signal central. Une réservation effectuée longtemps à l’avance donne au loueur une visibilité et contribue à sécuriser une partie du taux d’occupation futur. Une demande tardive intervient dans un contexte où le stock restant peut être réduit, mais où l’agence dispose de moins de temps pour réallouer les véhicules.
Les systèmes intègrent donc le délai de réservation dans leurs prévisions. À capacité identique, une voiture disponible dans trois semaines ne possède pas nécessairement la même valeur qu’une voiture disponible le lendemain. Le niveau tarifaire dépend de la probabilité que cette capacité soit vendue plus tard, à un prix supérieur, ou qu’elle reste inutilisée.
Ce mécanisme explique pourquoi une réservation anticipée n’est pas toujours synonyme de prix bas et pourquoi une demande tardive ne conduit pas mécaniquement à un tarif élevé. Tout dépend de la courbe de demande anticipée et du volume de flotte encore disponible.
Le stock par catégorie, pas seulement le nombre total de véhicules
Un loueur ne gère pas une flotte uniforme. Les catégories économiques, compactes, familiales, utilitaires ou premium répondent à des usages différents et ne sont pas toujours substituables. Une forte disponibilité globale peut masquer une tension sur une catégorie précise.
Le stock est ainsi observé à plusieurs niveaux:
- le nombre de véhicules disponibles dans chaque catégorie;
- le nombre de véhicules déjà réservés mais non encore retirés;
- les retours attendus et leur date effective;
- les véhicules immobilisés pour entretien ou réparation;
- la proportion de véhicules affectés à des contrats professionnels;
- la capacité réelle de transfert vers une autre agence.
Un parc de cent véhicules ne représente pas une capacité commerciale de cent unités si une partie est réservée, en maintenance ou positionnée dans une catégorie qui ne correspond pas à la demande du moment. La donnée pertinente est la capacité vendable, localisée et disponible sur la période concernée.
La concurrence et les signaux de marché
Les tarifs concurrents font également partie des variables suivies par les outils de décision. Les grands réseaux disposent d’une visibilité sur les offres publiées dans les canaux numériques, tandis que les agences indépendantes peuvent observer plus manuellement les évolutions du marché.
La comparaison n’est toutefois pas parfaitement homogène. Un prix apparent peut exclure certaines prestations, reposer sur une franchise différente, correspondre à une catégorie rarement disponible ou dépendre de conditions de paiement particulières. La surveillance concurrentielle doit donc distinguer le prix facial de la valeur économique réelle du contrat.
Les algorithmes ne se contentent pas toujours de reproduire le prix le plus bas. Une baisse excessive peut dégrader le revenu moyen, accélérer la saturation d’une flotte et réduire la capacité à vendre les derniers véhicules pendant une période de forte demande. La stratégie de prix des loueurs courte durée consiste plutôt à arbitrer entre compétitivité et protection du rendement.
De la grille tarifaire à l’algorithme
L’ancien modèle de gestion reposait sur des grilles tarifaires relativement stables: un prix par catégorie, un supplément pour certaines options et quelques ajustements liés à la saison. Ce système reste présent dans de nombreuses agences indépendantes, mais il devient insuffisant dès que le volume de réservations, le nombre de points de vente et la diversité des canaux augmentent.
La digitalisation a transformé la nature de la décision. Les prix peuvent désormais être recalculés à intervalles rapprochés à partir de données historiques et contextuelles. L’objectif n’est pas de produire un prix différent pour chaque individu, mais d’évaluer la situation globale du marché et la disponibilité du parc.
Cette distinction est essentielle. Le yield management s’appuie sur la demande agrégée, le stock et la concurrence. Il ne doit pas être confondu avec une tarification personnalisée fondée sur le profil individuel d’un consommateur. En Europe, cette dernière approche est soumise à un cadre particulièrement contraignant et ne peut pas être assimilée au fonctionnement ordinaire de la tarification dynamique.
Les grandes familles de données exploitées
Un système de tarification automobile peut croiser plusieurs familles de données:
1. Les données historiques, qui décrivent les niveaux de réservation, les taux d’annulation, les durées moyennes et les revenus constatés sur des périodes comparables.
2. Les données de réservation en temps réel, qui indiquent la vitesse à laquelle une catégorie se remplit et la capacité encore ouverte à la vente.
3. Les données opérationnelles, comprenant les retours prévus, les véhicules immobilisés, les mouvements de flotte et les capacités de préparation des agences.
4. Les données calendaires, liées aux vacances, jours fériés, congrès, événements sportifs et autres facteurs susceptibles de modifier les flux.
5. Les conditions météorologiques, lorsqu’elles peuvent modifier les usages de mobilité ou les comportements de réservation.
6. Les données de concurrence, qui permettent de comparer les prix publiés et de repérer les écarts entre agences, catégories et canaux de distribution.
La qualité du résultat dépend moins de la quantité brute de données que de leur cohérence. Une information de stock mal synchronisée peut conduire à vendre une catégorie indisponible. Une estimation trop optimiste des retours peut provoquer une tension opérationnelle. Un historique construit sur une période exceptionnelle peut également fausser les prévisions si aucune correction n’est appliquée.
Le rôle de l’apprentissage automatique
Les modèles d’apprentissage automatique sont utilisés pour améliorer la prévision de la demande et ajuster les décisions à mesure que de nouvelles informations apparaissent. Leur intérêt réside dans la capacité à traiter simultanément un grand nombre de variables et à détecter des relations qui échappent à une gestion manuelle.
Selon les données disponibles, ces modèles peuvent estimer:
- la probabilité qu’une catégorie atteigne un seuil de disponibilité critique;
- le volume de réservations attendu sur une période donnée;
- le risque d’annulation ou de non-présentation;
- le revenu probable d’une réservation selon sa durée et son canal;
- l’intérêt de déplacer une partie de la flotte entre plusieurs agences;
- la vitesse à laquelle un prix doit être révisé lorsque la demande s’accélère.
Les chiffres avancés dans le secteur doivent néanmoins être interprétés avec prudence. Des systèmes spécialisés ont revendiqué une précision de prévision pouvant atteindre 98 % dans certaines configurations, ainsi qu’une réduction de 40 % des temps d’attente de flotte grâce à un meilleur équilibrage entre offre et demande. Ces résultats ne constituent pas une norme universelle: ils dépendent de la qualité des données, de la maturité informatique du loueur, de la stabilité du marché et de la capacité à exécuter les décisions sur le terrain.
L’impact économique sur les flottes et les réseaux
Le yield management ne vise pas uniquement l’augmentation du tarif moyen. Son effet principal est une meilleure allocation d’un actif coûteux et mobile. Dans une agence de location, la performance dépend de la combinaison entre taux d’occupation, revenu par jour loué, durée d’immobilisation et coût de remise en état.
Une flotte très occupée n’est pas nécessairement rentable. Si les véhicules sont loués à des prix trop faibles, si les contrats sont courts et si les opérations de nettoyage et de préparation se multiplient, le taux d’occupation peut masquer une marge insuffisante. À l’inverse, une flotte moins remplie peut produire un meilleur rendement si les tarifs protègent les périodes de forte demande et si les coûts de rotation restent maîtrisés.
Le revenu par unité disponible
L’hôtellerie utilise depuis longtemps des indicateurs combinant le prix moyen et le taux d’occupation. La location automobile développe une logique comparable autour du revenu par véhicule disponible. Cet indicateur permet d’éviter une lecture limitée au tarif journalier.
Une hausse du prix moyen peut être défavorable si elle entraîne une baisse disproportionnée des locations. Une réduction tarifaire peut, au contraire, améliorer le revenu total si elle permet de remplir une capacité qui serait restée inutilisée. Le rendement doit donc être observé sur la capacité disponible et sur une période suffisamment large.
Dans les services, des stratégies de tarification dynamique ont été associées à des progressions moyennes de 15 % à 30 % du revenu par unité disponible dès la première année, selon les contextes étudiés. La transposition à la location automobile doit rester prudente, car les coûts de flotte, les niveaux de concurrence et la structure des contrats diffèrent de ceux de l’hôtellerie.
| Indicateur | Lecture limitée | Lecture utile pour le loueur |
|---|---|---|
| Prix journalier moyen | Mesure le niveau facial du tarif | À comparer avec l’occupation et les coûts de rotation |
| Taux d’occupation | Indique la part de flotte louée | Ne renseigne pas seul sur la marge ni sur la qualité des contrats |
| Revenu par véhicule disponible | Combine prix et capacité | Mesure plus directement le rendement de la flotte |
| Durée moyenne de location | Décrit le volume de jours vendus | Doit être rapprochée du coût de préparation et du risque d’immobilisation |
| Taux d’annulation | Mesure une perte de conversion potentielle | Sert à corriger les prévisions de stock réellement disponible |
| Coût de déplacement entre agences | Évalue la réallocation du parc | Permet de vérifier si un transfert améliore véritablement le rendement |
La flotte captive et la pression de l’amortissement
Les grands réseaux bénéficient d’une taille de parc leur permettant de répartir les risques entre plusieurs agences. Cette dimension crée une forme de flotte captive: les véhicules sont intégrés à un système de distribution, de maintenance et de revente plus vaste que celui d’un point de vente isolé.
La contrepartie réside dans l’importance des coûts fixes. Les véhicules financés doivent produire un revenu suffisamment régulier avant leur revente ou leur renouvellement. Lorsque les valeurs résiduelles baissent, le loueur peut être incité à accélérer la rotation du parc ou à modifier la composition des catégories proposées.
Les agences indépendantes disposent parfois d’une plus grande souplesse locale, mais avec une capacité de mutualisation plus faible. Elles peuvent ajuster rapidement leurs prix, négocier directement certains approvisionnements ou se positionner sur une niche. En revanche, elles disposent généralement de moins de données consolidées et de moins de possibilités pour déplacer une flotte excédentaire vers une zone sous tension.
La consolidation du secteur renforce cette asymétrie. Les grands réseaux investissent dans les systèmes de réservation, les modèles prévisionnels et l’intégration des canaux. Les indépendants conservent un avantage de proximité et de flexibilité, mais doivent compenser leur moindre puissance technologique par une connaissance fine du marché local.
Éthique et cadre légal: la frontière entre optimisation et personnalisation
La tarification dynamique est souvent associée à une hausse des prix lorsque la demande augmente. Cette perception est incomplète. Dans un modèle correctement construit, le système peut aussi réduire les tarifs lorsque le stock reste élevé, ouvrir une catégorie sous-utilisée ou déplacer la demande vers une période moins tendue.
Le débat porte moins sur l’existence d’un ajustement tarifaire que sur les critères utilisés pour le produire. Une tarification fondée sur le niveau général de la demande, la disponibilité d’une catégorie et la pression concurrentielle relève du fonctionnement normal du yield management. Une tarification calculée à partir de l’identité, du comportement individuel ou de l’historique personnel direct d’un consommateur appartient à une autre logique.
En Europe, la personnalisation individuelle des prix est formellement interdite dans le cadre décrit par les données de référence mobilisées pour cette analyse. Le secteur doit donc maintenir une séparation claire entre segmentation de marché et discrimination algorithmique. Un prix peut varier selon la date, le lieu de prise en charge, la durée ou la catégorie choisie. Il ne devrait pas varier en fonction d’une évaluation opaque de la valeur supposée d’un individu.
Cette frontière est également une question de gouvernance. Les grands réseaux doivent pouvoir expliquer la logique générale d’une variation tarifaire, vérifier la cohérence des règles entre canaux et surveiller les effets indirects de leurs modèles. L’absence de transparence peut fragiliser la relation commerciale, même lorsqu’aucune violation réglementaire n’est établie.
Les agences indépendantes ne sont pas exemptes de cette problématique. Un ajustement effectué manuellement, à partir d’informations limitées ou d’un jugement commercial, peut produire des résultats difficiles à justifier. La différence est que le risque est alors moins systémique et davantage localisé dans la pratique d’une agence.
L’algorithme n’abolit pas l’arbitrage commercial: il le rend plus rapide, plus massif et parfois plus difficile à contester.
Le défi opérationnel: transformer une prévision en véhicule disponible
La principale limite du yield management n’est pas toujours informatique. Elle se situe souvent dans l’exécution opérationnelle. Un prix calculé sur la base d’une flotte théoriquement disponible perd sa pertinence si les véhicules ne sont pas préparés, si les retours sont retardés ou si les transferts entre agences ne peuvent pas être réalisés.
La location automobile reste une activité physique. Un véhicule doit être localisé, contrôlé, nettoyé, ravitaillé ou rechargé, puis remis à disposition. La précision du système tarifaire dépend donc de la qualité du lien entre les données et les opérations.
Les points de friction les plus fréquents
Plusieurs dysfonctionnements peuvent réduire l’efficacité d’une stratégie de prix:
- des retours enregistrés tardivement dans le système;
- des véhicules techniquement disponibles mais bloqués pour une intervention;
- des écarts entre la catégorie réservée et la catégorie réellement présente;
- une capacité de préparation insuffisante lors des pics de demande;
- des transferts décidés trop tard pour produire un effet commercial;
- des annulations non intégrées immédiatement dans la prévision;
- des contraintes locales de stationnement qui empêchent d’augmenter le stock vendable.
Dans ce contexte, l’optimisation tarifaire d’une agence de location ne peut pas être séparée de la gestion de flotte. Une hausse de prix ne crée pas de véhicule supplémentaire. Une baisse de tarif ne résout pas une incapacité de préparation. Le rendement dépend de la coordination entre le système de réservation, la maintenance, la logistique et les équipes présentes en agence.
Le déplacement de flotte comme instrument de régulation
Lorsque plusieurs agences appartiennent au même réseau, le déplacement des véhicules devient un outil de régulation de l’offre. Une agence confrontée à une demande supérieure à son stock peut être alimentée par un point de vente moins sollicité. Cette opération entraîne toutefois des coûts et des délais: transport, carburant, temps de personnel, contrôle du véhicule et risque d’indisponibilité pendant le transfert.
Le calcul doit donc comparer le revenu potentiel généré par le déplacement avec son coût complet. Une voiture transférée vers une zone sous tension peut améliorer le taux d’occupation global, mais dégrader le rendement si la demande est trop courte ou si la fenêtre commerciale est déjà dépassée.
Les systèmes les plus avancés cherchent à intégrer cette contrainte logistique dans leurs recommandations. Ils ne mesurent plus seulement la demande locale; ils estiment la capacité de répondre à cette demande dans un délai compatible avec la réservation.
Les limites d’un modèle dominé par la donnée
La promesse de l’automatisation ne doit pas être confondue avec une disparition de l’incertitude. Les modèles de prévision fonctionnent à partir d’historiques qui peuvent devenir moins pertinents lors d’une rupture de marché: crise économique, modification des flux touristiques, perturbation aérienne, évolution réglementaire, choc sur les prix des véhicules ou changement soudain des usages.
Un modèle très performant dans un environnement stable peut perdre rapidement de sa précision lorsque les comportements changent. La robustesse du dispositif dépend alors de la capacité du loueur à identifier les anomalies, à pondérer les données récentes et à conserver une intervention humaine sur les décisions les plus sensibles.
La précision annoncée de certains modèles, jusqu’à 98 % dans des contextes spécifiques, ne signifie pas que chaque prix ou chaque réservation sera anticipé avec la même exactitude. Elle peut correspondre à un indicateur particulier, à une période donnée ou à un périmètre de données déterminé. La performance doit être évaluée selon plusieurs dimensions: prévision de la demande, revenu par véhicule disponible, taux d’annulation, rotation de flotte et satisfaction opérationnelle.
L’autre limite concerne la qualité des données concurrentielles. Les prix visibles en ligne ne reflètent pas toujours la disponibilité réelle ni les conditions finales. Un loueur qui réagit mécaniquement aux tarifs affichés par ses concurrents risque de suivre des offres incomparables ou de déclencher une guerre des prix sans gain durable de parts de marché.
Vers une industrie plus segmentée et plus automatisée
La progression du yield management accompagne une évolution plus large de l’industrie de la location. Les grands réseaux ne vendent plus seulement des journées de location; ils pilotent un portefeuille de capacités, de catégories, de canaux et de contrats. Les agences indépendantes doivent, elles aussi, composer avec des clients habitués à comparer instantanément les offres et à modifier leurs dates de déplacement.
Cette évolution favorise plusieurs tendances:
- la centralisation des décisions tarifaires au niveau régional ou national;
- le développement des réservations directes afin de réduire la dépendance aux intermédiaires;
- l’intégration plus étroite entre gestion de flotte et prévision commerciale;
- l’utilisation de modèles d’apprentissage automatique pour anticiper les tensions de stock;
- la diversification vers l’abonnement automobile, l’autopartage touristique et les contrats professionnels;
- la segmentation plus fine des catégories selon les usages et les coûts de détention.
La location courte durée reste cependant dépendante d’un actif lourd, soumis à l’amortissement et à la dépréciation. Les algorithmes peuvent améliorer la vitesse de décision, mais ils ne suppriment ni les coûts de possession ni les contraintes de maintenance. La technologie agit sur l’allocation de la capacité; elle ne transforme pas la structure industrielle du véhicule.
La logique de marché qui se dessine est donc celle d’une professionnalisation accrue. Les réseaux disposant d’un volume important de données et d’une flotte suffisamment dense peuvent affiner leurs décisions, lisser les écarts entre agences et absorber plus facilement les fluctuations. Les acteurs indépendants conservent une capacité d’adaptation locale, mais leur compétitivité dépend de leur aptitude à exploiter leurs propres données sans reproduire mécaniquement les standards des grands groupes.
Le yield management dans la location de voitures constitue finalement moins une technique de hausse des prix qu’un système de pilotage de la rareté. Il mesure la valeur d’un véhicule selon son emplacement, son calendrier, sa catégorie et la probabilité qu’une demande mieux rémunérée apparaisse. La prochaine étape ne sera pas nécessairement une automatisation totale, mais une articulation plus précise entre prévision algorithmique, décision commerciale et exécution opérationnelle.
Dans cette industrie, l’avantage ne revient pas au loueur qui affiche systématiquement le tarif le plus élevé ou le plus bas. Il revient à celui qui coordonne le mieux ses données, sa flotte et ses canaux de distribution, tout en conservant une capacité de correction lorsque le marché cesse de suivre les modèles établis.